Tarina Palvelut Sovellukset Ajankohtaista Yhteystiedot
← Kirjaudu / Login
Tekoäly, avoimet datalähteet ja pilvipohjaiset datasovellukset
Artikkeleita tekoälyavusteisesta ohjelmistokehityksestä ja siitä, että miten pilvipohjaiset datasovellukset voivat voivat auttaa sekä yrityksiä että yksityishenkilöitä hyödyntämään julkista dataa ja Fimakron Platform-palvelun laskentalogiikkaa.
Osakesuositus 26.10.2026

REA Group Limited on australialainen, maailmanlaajuisesti toimiva digitaalisen kiinteistöalan palveluyhtiö, joka keskittyy erityisesti verkossa tapahtuvaan kiinteistömainontaan ja kiinteistöihin liittyviin digitaalisiin palveluihin. Yhtiö operoi Australian johtavia asunto- ja liikekiinteistöjen verkkosivustoja, kuten realestate.com.au ja realcommercial.com.au, jotka tavoittavat kuukausittain miljoonia käyttäjiä ja muodostavat REA:n liiketoiminnan ytimen. Lisäksi yhtiö ylläpitää Flatmates.com.au‑palvelua sekä property.com.au‑tutkimussivustoa. REA Group on laajentanut toimintaansa kiinteistöekosysteemin eri osa‑alueille. Yhtiö omistaa Mortgage Choice ‑brändin, joka tarjoaa asuntolainavälitystä, sekä PropTrack‑yhtiön, joka tuottaa kiinteistödatan analytiikkaa ja markkinaraportteja. REA:n omistuksessa ovat myös CampaignAgent ja Realtair, jotka tarjoavat digitaalisia ratkaisuja kiinteistökaupan prosesseihin ja myyjien markkinointirahoitukseen. Yhtiö toimii Australiassa, Aasiassa ja Pohjois‑Amerikassa, ja sen kansainvälisiin sijoituksiin kuuluu mm. 20 % omistus Move, Inc. ‑yhtiöstä, joka operoi Yhdysvaltain suurta kiinteistöportaalia realtor.com. Lisäksi REA omistaa enemmistön kanadalaisesta Planitar Inc. ‑yhtiöstä, joka tuottaa iGUIDE‑3D‑kiinteistökierroksia. REA Groupin liiketoiminta perustuu vahvaan digitaaliseen markkina-asemaan, laajoihin käyttäjämääriin ja kiinteistödatan hyödyntämiseen. Yhtiö investoi voimakkaasti teknologiaan, personoituihin käyttäjäkokemuksiin ja uusiin palveluihin, joiden tavoitteena on kattaa koko kiinteistöjen ostamisen, myymisen, vuokraamisen ja rahoittamisen prosessi. REA Group on yksi Australian suurimmista teknologiayhtiöistä ja toimii News Australia Pty Ltd:n tytäryhtiönä.

Vahvuudet (Strengths) REA Group on Australian digitaalisen kiinteistömarkkinan selkeä markkinajohtaja, ja sen lippulaivapalvelu realestate.com.au tavoittaa kuukausittain yli 10 miljoonaa käyttäjää. Vahva brändi, verkostovaikutukset ja suuri käyttäjävolyymi luovat korkeat vaihtokustannukset sekä kiinteistönvälittäjille että kuluttajille. Yhtiöllä on laaja ja monipuolinen palveluportfolio: kiinteistöportaaleja, data‑analytiikkaa (PropTrack), asuntolainavälitystä (Mortgage Choice) ja digitaalisia transaktiopalveluja. Tämä hajautettu tulorakenne vahvistaa yhtiön kassavirtaa ja vähentää riippuvuutta yksittäisestä segmentistä. Heikkoudet (Weaknesses) REA Group on voimakkaasti riippuvainen Australian kiinteistömarkkinasta, mikä altistaa sen talouden suhdannevaihteluille. Kilpailu digitaalisten kiinteistöpalvelujen markkinassa kasvaa, ja uudet alustat sekä kansainväliset toimijat voivat haastaa yhtiön asemaa. Lisäksi yhtiön liiketoiminta on teknologiaintensiivistä, mikä vaatii jatkuvia investointeja innovaatioihin ja datainfrastruktuuriin. Mahdollisuudet (Opportunities) Kuluttajakäyttäytymisen siirtyminen yhä vahvemmin digitaalisiin kiinteistöpalveluihin tukee REA:n pitkän aikavälin kasvua. Yhtiö voi laajentaa data‑ ja analytiikkapalvelujaan, hyödyntää tekoälyä personointiin ja markkinointitehokkuuteen sekä kasvattaa Mortgage Choice ‑ ja fintech‑liiketoimintaa. Kansainväliset sijoitukset, kuten omistus Move, Inc. (realtor.com) ja Planitar (iGUIDE), tarjoavat kasvupotentiaalia Australian ulkopuolella. Uhat (Threats) Australian kiinteistömarkkinan mahdolliset heilahtelut, korkotason muutokset ja talouden epävarmuus voivat heikentää kysyntää ja mainostuloja. Kilpailu kiristyy sekä paikallisesti että globaalisti, ja teknologinen kehitys vaatii jatkuvaa reagointia. Lisäksi sääntelyyn liittyvät muutokset kiinteistö‑ ja rahoitusmarkkinoilla voivat vaikuttaa yhtiön toimintaan ja palveluihin.

Artikkelin tekstin tuottamisessa on hyödynnetty kolmannen osapuolen AI-työkalua.
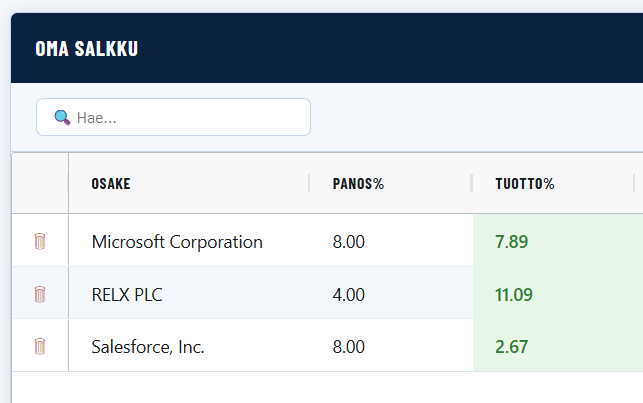
Fimakron osakesalkku 19.10.2026

Osakesalkku koki viime viikolla suuria muutoksia, kun useiden osakkeiden kohdalla Share Invest-sovellus antoi myyntisuosituksen ja sen mukaisesti osakkeita laitettiin myyntiin. Varsinkin siruosakkeet kokivat suuren pudotuksen. Samalla Share Invest-sovelluksen osakelistaa päivitettiin. Perjantaina myyntisuosituksen sai myös salkun suurin onnistuminen eli Snowflake.

Muissa osakkeissa myyntien vaikutus salkkuun jäi pieneksi, tuottoprosentit olivat -10% ja 10% välillä. Snowflaken osalta tuottoprosentti oli lopulta 85%, joka on erinomainen saavutus vain 5 kuukauden omistusajalla ja piti salkun selvästi voitollisena (vuositasolle laskettuna 24% toteutunut tuotto salkun sijoitetulle pääomalle). Jäljellä olevat osakkeet ovat hieman voitolla ja pysyvät toistaiseksi salkussa. Nyt osakepainoa on reilusti pienennetty ja uusia osakkeita ostetaan tai myydään sovelluksen suosituksien mukaisesti.

Osakesuositus 12.10.2026

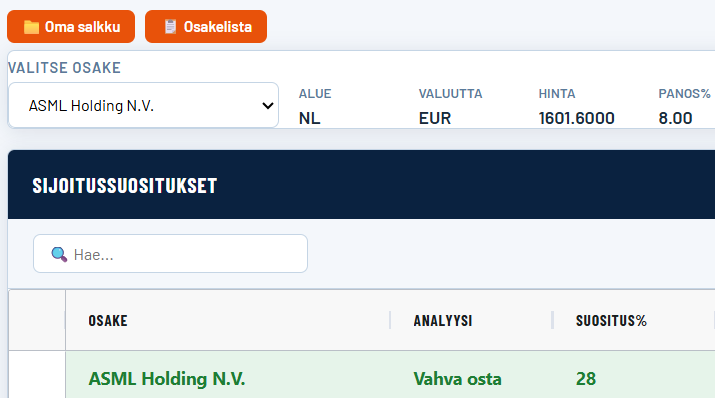
ASML Holding N.V. on maailman johtava puolijohdeteollisuuden litografiajärjestelmien valmistaja, ja sen teknologia on kriittinen osa modernien mikroprosessorien ja muistipiirien tuotantoa. Yhtiö toimii erityisesti äärimmäisen ultraviolettivalon (EUV) ja syväultraviolettivalon (DUV) litografialaitteiden kehityksen ja valmistuksen parissa. Nämä järjestelmät mahdollistavat yhä pienempien transistorien valmistamisen, mikä puolestaan kasvattaa suorituskykyä ja energiatehokkuutta maailman edistyneimmissä siruissa. ASML:n asiakkaisiin kuuluvat globaalit puolijohdejätit, kuten TSMC, Samsung ja Intel, jotka käyttävät yhtiön laitteistoa edistyneimpien prosessiteknologioiden tuotannossa. Yhtiö ei ainoastaan toimita laitteita, vaan tarjoaa myös laajan valikoiman huolto-, päivitys- ja optimointipalveluja, jotka varmistavat tuotantolinjojen jatkuvan tehokkuuden. ASML:n toimiala on erittäin pääomavaltainen ja teknologisesti vaativa, ja yhtiö investoi merkittävästi tutkimukseen ja tuotekehitykseen pysyäkseen alan kärjessä. EUV-teknologia on yhtiön strateginen ydin, ja sen kysyntä kasvaa tekoälyn, pilvipalveluiden, autonomisten järjestelmien ja muiden korkean suorituskyvyn sovellusten myötä. ASML:n asema markkinoilla on poikkeuksellisen vahva, sillä yhtiö on käytännössä ainoa toimija, joka kykenee toimittamaan EUV-laitteita teolliseen tuotantoon.

Vahvuudet (Strengths) ASML on puolijohdeteollisuuden kriittisin laitevalmistaja, jonka EUV-litografiajärjestelmät ovat välttämättömiä edistyneimpien sirujen tuotannossa. Yhtiöllä on käytännössä monopoliasema EUV-teknologiassa, mikä antaa sille poikkeuksellisen hinnoitteluvoiman ja pitkän aikavälin kilpailuedun. Asiakaskunta koostuu alan suurimmista toimijoista, kuten TSMC:stä, Samsungista ja Intelistä, mikä takaa vakaan ja ennustettavan tilauskannan. Heikkoudet (Weaknesses) ASML:n liiketoiminta on erittäin pääomavaltainen ja riippuvainen rajallisesta asiakaskunnasta. Yhtiön tuotanto on monimutkaista ja altista toimitusketjujen häiriöille, erityisesti optiikan ja komponenttien osalta. Lisäksi EUV-laitteiden korkea hinta ja pitkä toimitusaika voivat hidastaa kasvua, jos asiakkaiden investointisyklit heikkenevät. Mahdollisuudet (Opportunities) Tekoälyn, pilvipalveluiden ja korkean suorituskyvyn laskennan kasvu lisää edistyneiden sirujen kysyntää, mikä vahvistaa EUV-teknologian tarvetta. ASML hyötyy myös uusista prosessisukupolvista (High-NA EUV), jotka avaavat markkinoita seuraavan vuosikymmenen innovaatioille. Lisäksi geopoliittinen tarve kasvattaa paikallista sirutuotantoa (USA, EU, Japani) lisää investointeja ASML:n laitteisiin. Uhat (Threats) Puolijohdemarkkinoiden syklisyys voi aiheuttaa kysynnän heilahteluja. Geopoliittiset jännitteet, erityisesti USA–Kiina-teknologiakilpailu, voivat rajoittaa ASML:n myyntiä tietyille alueille. Kilpailu DUV-segmentissä kiristyy, ja teknologiset viivästykset High-NA EUV -laitteissa voisivat heikentää yhtiön kasvunäkymiä.

Artikkelin tekstin tuottamisessa on hyödynnetty kolmannen osapuolen AI-työkalua.
Osakesuositus 5.10.2026

**Salesforce, Inc. (CRM)** on maailman johtava pilvipohjaisten asiakkuudenhallinta- (CRM) ja yritysohjelmistojen toimittaja. Yhtiön ydintoiminta on tarjota yrityksille työkaluja myynnin, markkinoinnin, asiakaspalvelun ja kaupankäynnin digitaaliseen hallintaan yhdellä alustalla. **Tämän hetkinen toimiala ja toiminta:** Salesforce toimii **pilvipalvelu- ja yritysohjelmistotoimialalla**, ja se on ollut keskeinen tekijä "Software as a Service" (SaaS) -mallin edelläkävijänä. Yhtiö laajentaa nyt aggressiivisesti toimintaansa **tekoälyn** avulla. Keskeiset painopisteet tällä hetkellä: 1. **Tekoäly (Einstein GPT & Agentforce):** Salesforce on panostanut massiivisesti generatiiviseen tekoälyyn. Uusi "Einstein GPT" ja erityisesti **Agentforce** (autonomiset tekoälyagentit) mahdollistavat asiakaspalvelun, myynnin ja markkinoinnin automatisoinnin ilman ihmisen jatkuvaa ohjausta. Tämä on yhtiön suurin kasvun lähde ja strateginen kärki. 2. **Tietopilvi (Data Cloud):** Salesforce rakentaa hyperskaalaista tietoalustaa, joka yhdistää asiakastiedot yli eri järjestelmien (myynti, palvelu, sähköposti) ilman siirtotarpeita. Tämä on edellytys tekoälyratkaisujen onnistumiselle. 3. **Toimialakohtaiset ratkaisut:** Yhtiö tarjoaa erikoisratkaisuja terveydenhuoltoon, rahoitukseen, vähittäiskauppaan ja julkiselle sektorille. Tämä monipuolistaa tulovirtoja perinteisen CRM:n ulkopuolelle. 4. **Kestävä kehitys ja "Net Zero Cloud":** Salesforce on ilmastojohtaja teknologiayhtiöiden joukossa ja myy asiakkailleen työkaluja hiilijalanjäljen hallintaan. **Tilanne ja kilpailutilanne:** CRM on edelleen markkinajohtaja, mutta kasvu on hidastunut viime vuosina kypsyyden ja kovan kilpailun (Microsoft, HubSpot, Oracle) takia. Yhtiö on keskittynyt kannattavuuden parantamiseen (tehokkuusohjelma) ja osakkeenomistajien arvon kasvattamiseen osakkeiden takaisinostoilla. Kaikkiaan Salesforce on siirtymässä perinteisestä CRM-toimittajasta tekoälypohjaiseksi automaatio- ja data-alustaksi, mikä määrittelee sen tulevaisuuden menestystä.

**Salesforce, Inc. (CRM) – SWOT-analyysi (lokakuu 2023)** **Vahvuudet (Strengths):** - **Markkinajohtajuus:** Salesforce on maailman johtava CRM-alusta (noin 23 % markkinaosuus). Sen pilvipohjainen ekosysteemi (Sales, Service, Marketing, Commerce) on laajasti käytössä keskisuurissa ja suurissa yrityksissä. - **Innovointi ja tekoäly:** uusi Einstein GPT -tekoälyavustaja integroituu suoraan asiakasdataan, parantaen myyntiennusteita ja automaatiota. Yhtiö on nopea omaksumaan generatiivisen tekoälyn. - **Vahva kassavirta ja uskollinen asiakaskunta:** Toistuvat tilausmaksut (n. 93 % liikevaihdosta) tuovat vakautta. Brändi on luotettu, ja asiakkaiden vaihtokustannukset ovat korkeat. - **Laaja kumppaniverkosto ja AppExchange:** Yli 7 000 sovellusta ja tuhansia konsulttikumppaneita luovat vahvan verkostoefektin. **Heikkoudet (Weaknesses):** - **Korkea riippuvuus yritysasiakkaista:** Salesforce on vähemmän relevantti pienille yrityksille korkean hintansa ja monimutkaisuutensa vuoksi. Tämä altistaa hitaalle kasvulle pk-sektorilla. - **Tuottojen hidastuminen:** Kasvu on hidastunut viime vuosina (aiemmin 20+ %, nyt n. 10-12 %). Kovat markkinat pakottavat asiakkaita leikkaamaan IT-budjetteja. - **Monimutkainen hinnoittelu:** Monet asiakkaat kokevat lisenssimallin sekavaksi (perus-, enterprise-, unlimited- ja lisämoduulit). Tämä voi johtaa tyytymättömyyteen. - **Kannattavuuspaineet:** Vaikka liikevaihto on korkea, operatiivinen kate (n. 18 %) on matalampi kuin monilla vertailuyhtiöillä (esim. Microsoftin yli 40 %). **Mahdollisuudet (Opportunities):** - **Tekoälydatan kaupallistaminen:** Generatiivisen AI:n avulla Salesforce voi myydä kalliimpia premium-palveluita (Data Cloud, AI-pohjaiset automaatiot). Tämä voi nostaa keskimääräistä tuottoa per käyttäjä (ARPU). - **Laajentuminen vertikaaleille toimialoille:** Räätälöidyt ratkaisut (esim. terveydenhuolto, finanssi) ja lisääntyvä keskittyminen “Industry Clouds” -tuotteisiin. - **Kansainvälinen kasvu:** Vain n. 30 % liikevaihdosta tulee Euroopasta ja Aasiasta. Markkinaosuuden kasvattaminen kehittyvillä markkinoilla (esim. Intia, Brasilia) tarjoaa pitkän aikavälin potentiaalia. - **Yritysostot:** Aiemmat ostot (Slack, Tableau, MuleSoft) ovat laajentaneet portfoliota. Tulevat ostot voivat täydentää tekoäly- ja data-ominaisuuksia. **Uhat (Threats):** - **Kova kilpailu:** Microsoft (Dynamics 365) ja HubSpot haastavat erityisesti keskikokoisia yrityksiä. HubSpotin ilmainen malli syö markkinaosuutta alemmasta segmentistä. Myös Oracle ja SAP ovat vahvoja. - **Makrotalouden epävarmuus:** Korkeat korot ja yritysten säästötoimet hidastavat uusien sopimusten solmimista ja pidentävät myyntisyklejä. - **Tietoturva ja sääntely:** EU:n GDPR ja tiukentuvat tietosuojalait (esim. AI Act).

Artikkelin tekstin tuottamisessa on hyödynnetty Share Invest-sovelluksen AI-työkalua.

Osakesuositus 28.9.2026

**STMicroelectronics N.V. (STMPA.PA)** on ranskalais-italialainen pörssiyhtiö, joka on yksi maailman johtavista puolijohdevalmistajista. Yhtiön pääkonttori sijaitsee Genevessä, Sveitsissä, ja se on noteerattu Euronext Parisissa ja Italian pörssissä. **Toimiala ja ydinliiketoiminta:** STMicroelectronics on keskittynyt **analogisten ja digitaalisten sirujen** suunnitteluun, kehittämiseen, valmistukseen ja myyntiin. Yhtiö on erityisen tunnettu **tehoelektroniikasta**, **mikrokontrollereista (MCU)** ja **MEMS-antureista** (mikrosähkömekaaniset järjestelmät). Tämä tekee siitä avaintoimijan useilla korkean teknologian teollisuudenaloilla. **Keskeiset markkinasegmentit:** 1. **Autoteollisuus:** STMicroelectronics on erittäin vahva autoteollisuuden komponenttitoimittaja (yhtiön suurin segmentti). Se valmistaa siruja sähköautojen tehonhallintaan (SiC-karbidisirut, invertterit), ADAS-järjestelmiin (kehittyneet kuljettajan avustinjärjestelmät) ja infotainment-järjestelmiin. Yksi yhtiön suurimmista kumppaneista on Tesla. 2. **Teollisuus- ja tehoelektroniikka:** Tarjoaa ratkaisuja tehdasautomaatioon, robotiikkaan, energianhallintaan ja uusiutuvaan energiaan (esim. aurinkopaneelien invertterit). 3. **Henkilökohtainen elektroniikka:** Valmistaa antureita ja lähikenttäviestintäpiirejä (NFC) älypuhelimille ja muille kuluttajalaitteille. Apple on merkittävä asiakas (esim. iPhonen kerroinanturit ja Face ID -komponentit). 4. **IoT ja älykäs teknologia:** Mikrokontrollerit (STM32-sarja) ovat alan standardi sulautetuissa järjestelmissä, ja niitä käytetään laajasti automaatiossa, teollisuudessa ja älykodeissa. **Merkittävä trendi:** STMicroelectronics on suuren murroksen keskellä, jota ajaa **sähköistyminen (electrification)** ja **digitalisaatio**. Yhtiö on investoinut massiivisesti **piikarbidi (SiC)** -teknologiaan, joka on energiatehokkaampi kuin perinteinen pii ja tärkeä komponentti sähköautojen toimintasäteen pidentämisessä. Yhtiö on myös vahvasti mukana kestävän kehityksen tavoitteissa ja pyrkii olemaan täysin hiilineutraali vuoteen 2027 mennessä. **Nykyhaasteet:** Viime vuosina STMicroelectronics on kärsinyt alan ylikapasiteetista (erityisesti kuluttajaelektroniikan siruissa) ja varastojen purkutoimista (inventory correction), mikä on painanut liikevaihtoa. Auto- ja teollisuussektorien kysyntä on kuitenkin pysynyt suhteellisen vakaana, vaikkakin on nähtävissä merkkejä heikkenemisestä. Yhtiö keskittyy nyt kustannussäästöihin ja tulosparannukseen. **Yhteenveto:** STMicroelectronics on strategisesti tärkeä puolijohdevalmistaja, joka hyötyy pitkän aikavälin megatrendeistä kuten sähköautot, IoT ja automaatio, mutta kohtaa lyhyellä aikavälillä syklisiä haasteita puolijohdeteollisuudessa.

**STMicroelectronics N.V. (STMPA.PA) – SWOT-analyysi (Lokakuu 2023)** **Vahvuudet (Sisäiset)** - **Markkinajohtajuus:** STMicro on yksi maailman suurimmista puolijohdevalmistajista, erityisesti autoteollisuuden (ADAS, sähköautot) ja teollisuuden mikrokontrollereissa (STM32-sarja). Vahva IP-portfolio. - **Tuotevalikoima:** Laaja kirjo diskreeteistä komponenteista (SiC-karbidi, GaN) monimutkaisiin järjestelmäpiireihin (SoC). Erityinen vahvuus tehopuolijohteissa. - **Asiakaskunta:** Syvät kumppanuudet suurten autovalmistajien (Tesla, VW) ja teollisuusjättien kanssa. Pitkät sopimukset takaavat näkyvyyttä. - **Valmistusosaaminen:** Omia tuotantolaitoksia (Ranska, Italia, Singapore), mikä lisää toimitusvarmuutta ja suojaa geopoliittisilta häiriöiltä. **Heikkoudet (Sisäiset)** - **Syklisyys:** Puolijohdeteollisuus on erittäin syklistä. Nykyinen ylikapasiteetti ja varastojen purku painavat hintoja (erityisesti matalan marginaalin kulutuselektroniikassa). - **Riippuvuus:** Liikevaihdon merkittävä osuus tulee autoteollisuudesta (n. 40 %), mikä on herkkä lainasykleille ja globaalille taloustilanteelle. - **Marginaalipaine:** Kulutuselektroniikan laskusuhdanne ja investoinnit uusiin valmistusteknologioihin (SiC) painavat kannattavuutta tilapäisesti. - **Kilpailu:** Intensiivinen kilpailu raskaassa sarjassa Infineon, NXP, Texas Instruments ja Samsungia vastaan. **Mahdollisuudet (Ulkoiset)** - **Megatrendit:** Sähköistyminen (BEV, HEV), automaatio (ADAS, tehdasautomaatio) ja IoT. STMicro on avaintoimittaja esim. SiC-tehopiireissä sähköautoihin. - **Green Deal & Chips Act:** EU:n tukeminen sirutuotannon lisäämiseksi vähentää riippuvuutta Aasiasta ja luo kasvunäkymiä (uusi tehdas Crollesissa). - **Uudet teknologiat:** Galliumnitridi (GaN) nopeaan lataukseen ja tehon muuntamiseen, sekä MEMS-anturit terveysteknologiassa. - **Maantieteellinen laajentuminen:** Kasvava kysyntä Aasiassa (Kiina, Intia) ja Pohjois-Amerikassa, vaikka geopoliittiset jännitteet tuovat riskejä. **Uhat (Ulkoiset)** - **Geopolitiikka:** Kiristyvä Yhdysvallat–Kiina -sirukauppasota, vientirajoitukset ja mahdolliset tuontitullit. STMicro on altis, sillä sillä on merkittävä jalansija Kiinassa. - **Taantuma:** Maailmanlaajuinen talouden hidastuminen, korkeat korot ja autojen myynnin supistuminen vähentävät puolijohdetilausten määrää. - **Ylikapasiteetti:** Alan valtavat investoinnit (TSMC, Intel, Samsung) voivat johtaa hintasotaan ja pienen asiakkaan pisteyttämiseen. - **SiC-kilpailu:** Kasvinsa SiC-markkinoiden globalisaatiossa kilpailu kiristyy, ja hinnat laskevat, mikä voi syödä kateprosenttia alkuvaiheen investointien jälkeen. **Yhteenveto:** STMicroelectronicsilla on vahva asema nousevilla kasvualoilla (auto, teollisuus),

Artikkelin tekstin tuottamisessa on hyödynnetty Share Invest-sovelluksen AI-työkalua.

Osakesuositus 12.9.2026

**Microsoft Corporation – Yhtiön nykyinen toiminta ja toimiala** Microsoft on yhdysvaltalainen monikansallinen teknologiayhtiö, jonka pääkonttori sijaitsee Redmondissa, Washingtonin osavaltiossa. Yhtiö on yksi maailman arvokkaimmista yrityksistä ja toimii laajasti ohjelmistojen, laitteistojen ja pilvipalveluiden parissa. **Keskeiset liiketoiminta-alueet:** 1. **Älypilvi (Intelligent Cloud):** Tämä on Microsoftin nopeimmin kasvava ja tärkein segmentti. Se sisältää **Microsoft Azure** -pilvialustan, joka kilpailee suoraan Amazon Web Servicesin (AWS) ja Google Cloudin kanssa. Azure tarjoaa yrityksille laskentatehoa, tietovarastointia, tekoälyratkaisuja (koneoppiminen) ja tietoturvapalveluita. Tähän kuuluvat myös palvelimet ja yritysohjelmistot, kuten SQL Server ja Visual Studio. 2. **Tuottavuus ja liiketoimintaprosessit (Productivity and Business Processes):** Tämä segmentti tunnetaan parhaiten **Microsoft 365** -tuoteperheestä (entinen Office 365), joka sisältää Wordin, Excelin, PowerPointin, Outlookin ja Teamsin. Teams on erityisesti etätyön aikana noussut keskeiseksi viestintä- ja yhteistyöalustaksi. Lisäksi tähän kuuluvat LinkedIn (ammattilaisverkosto) ja Dynamics 365 -liiketoimintasovellukset (CRM ja ERP). 3. **Henkilökohtaiset tietokoneet (More Personal Computing):** Tämä on Microsoftin perinteisin segmentti. Se sisältää **Windows-käyttöjärjestelmän**, laitteistot (Surface-tabletit ja -kannettavat), Xbox-pelikonsolit ja -peliliiketoiminnan sekä hakukone Bing. Bing on integroitu syvästi tekoälyyn Copilotin avulla. **Tekoäly (AI) ja Copilot:** Microsoft on panostanut massiivisesti tekoälyyn, erityisesti yhteistyössä OpenAI:n (ChatGPT:n kehittäjä) kanssa. Yhtiön strategian ytimessä on **Microsoft Copilot** – tekoälyavustaja, joka on integroitu kaikkiin sen tärkeimpiin tuotteisiin: Windows 11:een, Office 365:een, Edge-selaimeen ja Azureen. Tämä mahdollistaa esimerkiksi automaattisen sähköpostien kirjoittamisen, dokumenttien tiivistämisen ja koodin luomisen. **Strategia ja tulevaisuus:** Microsoft keskittyy tällä hetkellä "AI-first"-strategiaan. Yritys pyrkii olemaan johtava alusta, jossa yritykset ja yksityishenkilöt voivat hyödyntää tekoälyä jokapäiväisessä työssään. Se laajentaa jatkuvasti pilvipohjaisten palveluidensa valikoimaa ja vie tekoälyä kaikkialle tuotevalikoimaansa. Tavoitteena on tehdä teknologiasta helppokäyttöistä ja turvallista, samalla kun se kasvattaa markkinaosuuksiaan pilvipalveluissa ja tekoälyn sovelluksissa. **Yhteenveto:** Microsoft on monipuolinen teknologiayhtiö, jonka toiminta ulottuu perinteisistä ohjelmistoista (Windows, Office) moderneihin pilvipalveluihin (Azure, Dynamics) ja laitteistotuotantoon (Surface, Xbox). Sen nykyinen kasvu ja innovaatiot perustuvat vahvasti tekoälyn integroimiseen kaikille liiketoiminta-alueille.

**Microsoft Corporation (MSFT) – SWOТ-analyysi** **Vahvuudet (Strengths)** Microsoft on edelleen maailman johtava ohjelmistoyritys, jonka lippulaivatuotteet (Windows, Office 365, Azure) takaavat valtavan kassavirran. Azuren pilvipalvelu on markkinajohtaja Amazon Web Servicesin rinnalla, ja sen kasvu on vahvaa tekoälyinvestointien myötä. Yrityksen laaja asiakaskunta yritys- ja kuluttajasektorilla, yhdessä pitkäaikaisten sopimusten (subscription-malli) kanssa, luo ennustettavaa tulovirtaa. Lisäksi Microsoft on monipuolistanut liiketoimintaansa onnistuneesti mm. LinkedInin, GitHubin ja pelialan (Xbox, Activision Blizzard) kautta. **Heikkoudet (Weaknesses)** Microsoftin liikevaihto on edelleen vahvasti riippuvainen Windowsista ja Office-tuotteista, mikä tekee siitä herkän yritys- ja kuluttajakysynnän heilahteluille. Pilviliiketoiminnan kilpailu on kovaa, ja pienemmät toimijat kuten Google Cloud haastavat markkinaosuuksia. Lisäksi Activision Blizzard -kaupan integraatio tuo mukanaan synergiaetuja, mutta myös haasteita yrityskulttuurin yhteensovittamisessa. **Mahdollisuudet (Opportunities)** Tekoäly (erityisesti yhteistyö OpenAl:n kanssa ja Copilot-tuoteperhe) tarjoaa valtavan kasvumahdollisuuden. Azure toimii keskeisenä alustana tekoälypalveluille, mikä houkuttelee uusia yritysasiakkaita. Kvanttilaskenta ja turvallisuuden (Security) kasvavat markkinat ovat myös potentiaalisia kasvualueita. Lisäksi Microsoft voi laajentaa pelialan tarjontaansa pilvipelaamisen (xCloud) kautta. **Uhat (Threats)** Kiristynyt sääntely Yhdysvalloissa ja EU:ssa uhkaa teknologiajättiä. Erityisesti tekoälyyn liittyvät tietosuoja- ja kilpailuoikeusasiat voivat hidastaa investointeja. Kilpailijat (Apple, Google, Amazon) panostavat omiin tekoäly- ja pilviratkaisuihinsa. Lisäksi maailmantalouden hidastuminen voi vähentää yritysten ohjelmisto- ja pilvipalveluostoja, mikä vaikuttaisi Microsoftin kasvuun.

Artikkelin tekstin tuottamisessa on hyödynnetty Share Invest-sovelluksen AI-työkalua.

Osakesuositus 7.9.2026

**AVIC Shenyang Aircraft Company Limited (600760.SS)** on kiinalainen lentokonevalmistaja, joka kuuluu valtion omistamaan AVIC-konserniin (Aviation Industry Corporation of China). Yhtiö on yksi Kiinan tärkeimmistä sotilaslentokoneiden kehittäjistä ja valmistajista. **Toimiala ja ydintoiminta:** Yhtiön pääasiallinen toimiala on **hävittäjälentokoneiden ja niiden osien suunnittelu, kehitys, valmistus ja myynti**. Se tunnetaan erityisesti Kiinan kansan vapautusarmeijan ilmavoimien (PLAAF) keskeisten hävittäjäohjelmien päätuottajana. Yhtiön tunnetuimpia tuotteita ovat: - **J-11-sarja**: Venäläisen Su-27:n lisenssillä valmistettu ja sittemmin kiinalaistettu raskas hävittäjä. - **J-15 "Flying Shark"**: Kiinan ensimmäinen lentotukialuspohjainen hävittäjä, joka on suunniteltu toimimaan Liaoning- ja Fujian-lentotukialuksilta. - **J-16**: Kaksipaikkainen rynnäkköhävittäjä, joka on tarkoitettu maa- ja merimaalien tuhoamiseen. - **FC-31 (J-35)**: Kehitteillä oleva viidennen sukupolven monitoimihävittäjä, joka on suunniteltu vientimarkkinoille ja todennäköisesti myös Kiinan laivaston uusille lentotukialuksille. **Nykyiset erityispiirteet:** 1. **Sotilaallinen painotus**: Suurin osa yhtiön liikevaihdosta tulee Kiinan valtion sotilasmääräyksistä. Yhtiö on strategisesti tärkeä Kiinan kansallisen puolustuksen kannalta, ja se hyötyy suoraan Kiinan puolustusbudjetin ja asevoimien modernisoinnin kasvusta. 2. **Vientiprojektit**: Vaikka pääpaino on kotimaalla, yhtiö on aktiivisesti edistämässä FC-31/J-35 -konetta vientimarkkinoilla kilpaillakseen Yhdysvaltain F-35:n kaltaisten koneiden kanssa. Toistaiseksi vienti on kuitenkin ollut rajallista. 3. **Kaupallisen ilmailun osuus**: Yhtiö osallistuu myös kaupalliseen ilmailuun valmistamalla komponentteja ja osakokoonpanoja kansainvälisille toimijoille (esim. Boeing ja Airbus) sekä kotimaiselle C919-projektille. Tämä on kuitenkin edelleen pieni osa liiketoiminnasta verrattuna sotilasohjelmiin. 4. **Teknologinen kehitys**: Yhtiö panostaa voimakkaasti tutkimus- ja kehitystyöhön, erityisesti viidennen sukupolven hävittäjäteknologioihin, kuten stealth-ominaisuuksiin, kehittyneisiin avioniikkajärjestelmiin ja tutkatekniikkaan. **Haasteet:** Yhtiö on riippuvainen Kiinan valtion määräyksistä, mikä tekee siitä alttiin poliittisille päätöksille. Lisäksi se on edelleen teknologisesti jäljessä länsimaisista huippuvalmistajista (kuten Lockheed Martin) erityisesti moottori- ja elektroniikkateknologiassa.

**AVIC Shenyang Aircraft Company Limited (600760.SS) - SWOT-analyysi** **Vahvuudet** - **Strateginen asema:** Yhtiö on Kiinan tärkein hävittäjälentokoneiden (kuten J-11, J-15 ja J-16) kehittäjä ja valmistaja. Se on Kiinan valtion omistaman AVIC-konsernin keskeinen osa, mikä takaa vakaat tilaukset. - **Teknologinen osaaminen:** Hallitsee edistyneitä häive- ja aerodynaamisia teknologioita, erityisesti J-35-hävittäjän kehityksessä. - **Puolustusmäärärahojen kasvu:** Kiinan puolustusbudjetin vuotuinen kasvu (n. 7 %) varmistaa pitkäaikaiset sotilasohjelmat ja komponenttitilaukset. **Heikkoudet** - **Siviili-ilmailun vähäisyys:** Yhtiön liikevaihto on erittäin riippuvainen sotilaskoneista. Siviili-ilmailun osuus on pieni, mikä altistaa puolustuksen budjettimuutoksille. - **Kannattavuuspaineet:** Korkeat T&K-kulut (erityisesti uuden sukupolven J-35-hävittäjä) painavat marginaaleja. - **Vientirajoitukset:** Kansainväliset asevientikiellot rajoittavat yhtiön vientipotentiaalia, mikä tekee siitä täysin kotimarkkinariippuvaisen. **Mahdollisuudet** - **Uusi J-35-hävittäjä:** Ohjelman siirtyminen tuotantovaiheeseen loisi valtavan liikevaihtopiikin seuraavaksi 10 vuodeksi. - **Lentotukialuslaivueen laajeneminen:** Kiinan kolmannen (Fujian) ja tulevien lentotukialusten myötä J-15/35-hävittäjien tilaukset kasvavat. - **Drone- ja miehittämättömät järjestelmät:** Mahdollinen tuotevalikoiman laajennus taisteludroneihin. **Uhat** - * **Yhdysvaltojen teknologiapakotteet:** Laajenevat vientikiellot (erityisesti sirut ja moottorit) voivat viivästyttää J-35-ohjelmaa ja nostaa kustannuksia. - **Väestö- ja talousriskit:** Kiinan hidastuva talous ja väestön ikääntyminen voivat johtaa puolustusbudjetin leikkauksiin pitkällä tähtäimellä. - **Geopoliittiset jännitteet:** Taiwanin ja Etelä-Kiinan meren tilanne lisää kysyntää, mutta myös riskiä konfliktista, mikä häiritsisi tuotantoketjua.

Artikkelin tekstin tuottamisessa on hyödynnetty Share Invest-sovelluksen AI-työkalua.

Fimakron osakesalkku

Fimakronin omaa osakesalkkua aloitettiin muodostamaan keväällä 2026, samalla kuin suosituslaskentaa kehitettiin. Salkun ehdoton onnistuminen on ollut Snowflake. Sen osto tehtiin suosituslaskennan mukaisesti ja osui täydelliseen aikaan. Sitä ennen ja sen jälkeen hankitut osakkeet myytiin joko pienellä voitolla tai tappiolla suosituslaskennan suosituksia seuraten. Muut osakkeet ovat kokeneet vain pieniä muutoksia.

Positiivista ostoissa on ollut se, että joukkoon ei ole eksynyt vielä yhtään romahdusosaketta. Voitolliseen salkkuun pitäisi riittää, että suurin osa ostoista ei mene heti reilusti tappiolle ja silloin tällöin löytyy Snowflaken kaltaisia helmiä (vai pitäisikö sanoa ainutlaatuisia lumihiutaleita).

Tekoälyavusteisen ohjelmistokehityksen kokemuksia

Iteraatio, iteraatio ja iteraatio. Ei ole olemassa niin suurta muutosta, jossa tekoäy ei voisi auttaa. Toisaalta, ei ole olemassa niin pientä muutosta, jota tekoäly tekisi varmasti oikein.

Tekoäly nopeuttaa ohjelmistokehitystä huomattavasti, mutta sillä on hintansa. Onnistumisprosentti tekoälyllä on noin 90% eli yhdeksän kertaa kymmenestä ratkaisu toimii täysin oikein. Ohjelmissa 90% ei riitä hyvän lopputuloksen saamiseksi vaan ratkaisun toimivuus pitäisi olla 100% tai ainakin hyvin lähelle sitä. Siksi tekoälypohjaisessa ohjelmistokehityksessä tarvitaan ennen kaikkea kärsivällisyyttä ja suuri määrä kehitys- eli iteraatiokierroksia.

Tiimin jäsenenä tekoäly eroaa ihmisestä huomattavasti siinä, että sitä pitää ohjeistaa kuin pientä lasta, joka ei ymmärrä juuri mitään ympäröivästä maailmasta. Tekoäly tietää kaiken, mutta ei ymmärrä mitään, joten ohjeistus pitää olla mahdollisimman yksinkertaista ja yksiselitteistä. Kuten ihmistenkin kanssa, kuva kertoo tekoälylle enemmmän kuin tuhat sanaa. Siksi parhaiten tekoälyn ohjeistuksessa ja kehotteissa toimii tekstin ja kuvien yhdistelmä esimerkiksi pdf-tiedostoina.

Tekoälyavusteinen ohjelmistokehitys

Tekoälyavusteinen ohjelmistokehitys on rakenteellinen muutos ohjelmistotuotannossa. Organisaatiot, jotka omaksuvat tekoälyn osaksi kehitysprosessiaan, saavat merkittävän kilpailuedun sekä nopeudessa että laadussa.

Tekoäly ei korvaa kehittäjiä, vaan he keskittyvät arkkitehtuuriin, ongelmanratkaisuun, testaukseen ja liiketoiminnan ymmärrykseen. Tekoäly hoitaa rutiinin, kehittäjä ohjaa suuntaa.